تحقيق استقصائي : الشفرة المالية السرية.. من يدير المنظومة المالية في غزة تحت جحيم الحرب؟
"تحقيق خاص يفكك الشفرة المالية لغزة المنكوبة: كيف أُعيد تشكيل حركة الأموال بين خناق الحظر الإسرائيلي، وأرباح كارتيل التجار والصرافين، وصولاً إلى آليات التمويل السرية لحركة حماس وسط أعتى أزمات النزاع"

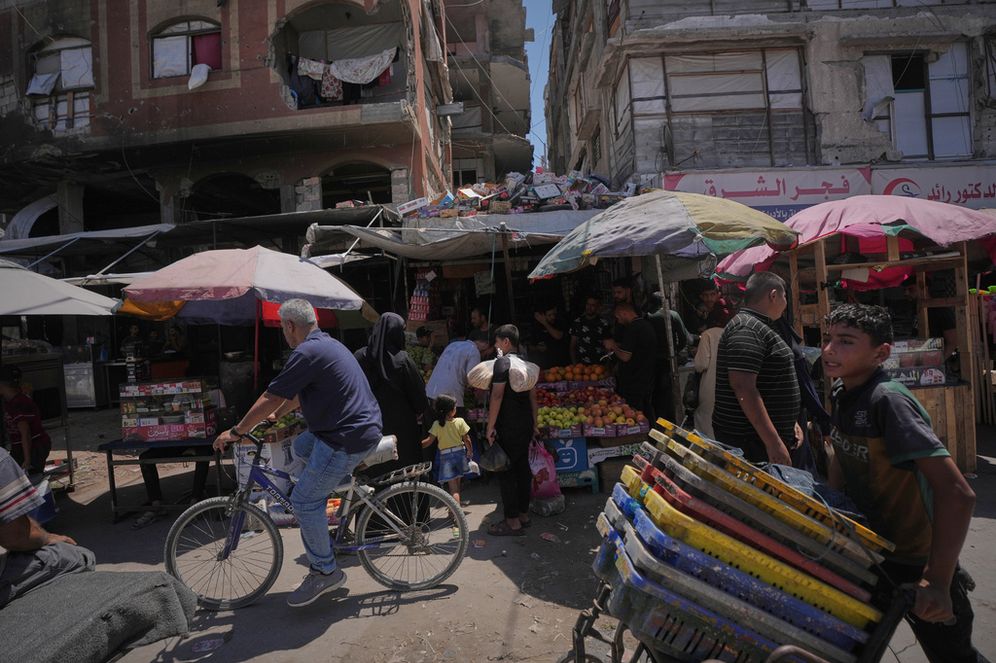
لم تتوقف الحرب عند حدود التدمير العسكري والبشري، بل امتدت لتلتهم البنية التحتية المصرفية والمالية في قطاع غزة. ومع شلل البنوك وخروج أكثر من 98% من فروعها وأجهزة الصراف الآلي (ATMs) عن الخدمة نهائياً، انعدمت السيولة النقدية التقليدية. لكن تحت هذا الركام، لم تتوقف الحركة المالية، بل تحولت من النموذج المؤسسي الحكومي العلني إلى "معاملة مالية شبكية متعددة الأبعاد" تُدار عبر شبكات سرية، كشفت عن تقاطع اضطراري للمصالح بين أطراف الصراع والتجار لإدارة التردي اليومي وتداول السيولة في أعتى أزمة اقتصادية وإنسانية يشهدها القطاع.
تُكشف خيوط هذا التحقيق عن تشكّل "مثلث نفوذ مالي" غير معلن بين ثلاثة أطراف رئيسية: حركة حماس، كبار التجار والصرافين، والسلطة الفلسطينية (عبر سلطة النقد)، إلى جانب الضغط والتحكم الإسرائيلي المباشر. تحول هذا المزيج من حالة التباين السياسي إلى شبكة اضطرارية لتداول المال وتأمين السيولة.
أولاً: الهيكل السري لإدارة أموال حركة حماس في الميدان
رغم تجريف الهيكل الإداري لحكومة حماس وتصفية العديد من المقرات المالية الرسمية، لم تتوقف الإدارة المالية للحركة داخل القطاع، بل انتقلت من النموذج الإداري الحكومي إلى نظام مرن يعتمد على التكيف السريع مع ظروف الميدان عبر شبكة سرية وموزعة تُدار من خلال أربعة أركان أساسية:
1. القيادة الميدانية والمجالس المناطقية:
إدارة الملف العام: يُشرف على الملف المالي شخصيات قيادية في المكتب السياسي والجناح العسكري (مثل محمد نصر للملف الخارجي، والشبكات الميدانية المرتبطة بإدارة أصول الجناح العسكري).
الخلايا المالية المناطقية: قُسّم القطاع إلى خلايا إدارة أزمات محلية في كل محافظة (الشمال، الوسطى، خان يونس، رفح) تتولى إدارة الكتلة النقدية المخزنة أمنياً، وصرف بدلات الطوارئ للكوادر بمرونة بعيداً عن التوجيه المركزي المشلول.
2. مكاتب الاستثمار والشريان الرقمي بالخارج:
إدارة الأصول: يُدار هذا الملف عبر مجلس الاستثمار الخارجي الناشط في دول إقليمية عبر شخصيات استثمارية مقربة من الحركة.
المحافظ المشفرة (Crypto): تُسيل أرباح الاستثمارات والتبرعات عبر بروتوكولات العملات المشفرة (تحديداً USDT عبر شبكة TRON) لضمان تجاوز العقوبات المصرفية الدولية وتفادي التتبع الاستخباري.
3. الصرافون الكبار وكارتيل "التكييش":
تعتمد الحركة على كبار الصرافين المحليين بصفتهم "واجهات مالية"؛ حيث يتسلم الصرافون المبالغ الرقمية المشفرة في الخارج ويقومون بتسليم "الكاش الورقي" للمندوبين الماليين في الميدان عبر نظام "الحوالة" والمقاصة الدفترية.
4. الجباية عبر السلع والمعابر:
تحول نظام التحصيل من الضرائب المباشرة إلى تحصيل "رسوم حماية وتنسيق" وتنظيم حركة القوافل التجارية والبضائع غير الإغاثية الواردة إلى القطاع، بالتنسيق مع تجار جملة نافذين يجمعون النقد الورقي من الشارع لتأمين تدفقات مالية جارية.
ثانياً: إسرائيل وهندسة "الخنق المالي"
تُسقِط إسرائيل أوراق النفوذ الأولى في الشريان المالي للقطاع عبر التحكم المباشر بالكتلة النقدية والمعابر:
حظر إدخال الشيكل (السيولة الورقية): منعت إسرائيل دخول أي شحنات نقدية ورقية جديدة من البنك المركزي إلى غزة بهدف تجفيف الموارد الحية للحركة، مما أدى لتهالك الأوراق النقدية الحالية وشحها الحاد.
التحكم بالمنظومة البنكية: تعطيل البنية التحتية للاتصالات البنكية ومراقبة التحويلات عبر "سلطة النقد الفلسطينية" يعطل تغذية البنوك بالمبالغ الكبيرة.
فلترة البضائع: التحكم التام في نوعية وحجم البضائع التجارية والشاحنات الحاصلة على "تنسيق ودخول"، مما يجعلها الموجه الأساسي لـ "حجم المعروض" الذي يحدد القيمة المالية للشيكل.
ثالثاً: التجار والصرافون.. "كارتيل السيولة" والحاكم الفعلي للسوق
في غياب العمليات المصرفية اليومية، برز كبار التجار والصرافين بصفتهم "البنوك المركزية الميدانية والبديلة" في الشارع، والجهة التي تمتلك المورد الأكثر ندرة وأهمية: النقد الورقي (الكاش).
احتكار الكاش وركم السيولة: التجار هم الجهة الوحيدة التي تستقبل "الكاش المادي" يومياً عبر بيع المواد التموينية والبضائع التجارية المحدودة بأسعار مرتفعة. ونظراً لاستحالة إيداع هذه الأموال في البنوك المغلقة، أصبحت تحول مباشرة إلى خزائن خاصة تُدار بعيداً عن الرقابة المصرفية.
ظاهرة "التكييش" والعمولات: أصبحت عملية تحويل الأموال الرقمية (كالرواتب الحكومية أو الحوالات الخارجية) إلى "كاش" تجارة قائمة بحد ذاتها. يبيع التجار والصرافون هذا الكاش للمواطنين والموظفين الذين يتلقون رواتبهم عبر التطبيقات البنكية مقابل اقتطاع عمولات قاسية ومرتفعة تتراوح بين 15% و20% وتتجاوز أحياناً 30% إلى 40%، ما خلق سوقاً سوداء للسيولة.
إعادة تدوير الأموال للاستيراد وشراء المساعدات: يستخدم التجار الحوالات والسيولة الرقمية التي يجمعونها من المواطنين في تغذية حساباتهم البنكية خارج القطاع، لتغطية تكاليف المشتريات وشحنات البضائع القادمة عبر المعابر. كما يشتري بعض التجار كميات من المساعدات الإغاثية التي يضطر الأهالي لبيعها للحصول على سيولة، لإعادة عرضها في السوق السوداء بأسعار مرتفعة.
رابعاً: السلطة الفلسطينية وسلطة النقد.. المحاولة الرقمية للحد من الانهيار
تجد السلطة الفلسطينية نفسها في موقع المعالجة عن بُعد؛ فهي تغذي الشرايين المالية بالسيولة الرقمية دون أن تملك سلطة السيطرة على الأرض:
ضخ الرواتب والمساعدات: تستمر السلطة والمؤسسات الدولية عبر "سلطة النقد الفلسطينية" في إرسال الرواتب والمساعدات إلى الحسابات البنكية للموظفين والمواطنين إلكترونياً.
معضلة الشمول المالي الرقمي: حاولت سلطة النقد دعم استخدام التطبيقات المصرفية والمحافظ الإلكترونية للبيع والشراء لتفادي أزمة الكاش. إلا أن انقطاع الاتصالات والكهرباء المتكرر جعل هذه الحلول جزئية، وأبقى النقد الورقي هو الوسيلة الوحيدة المضمونة للتعامل بين المواطنين.
المقابلات الصحفية الميدانية (نصاً بالكامل)
المقابلة الأولى: تجربة صراف من قلب السوق السوداء
الصفة: (أ. م) — تجار جملة وصراف في دير البلح
س: كيف تحصلون على "الكاش" في ظل إغلاق البنوك، وكيف تدار عمليات التكييش؟
ج: "الكاش لا يأتي من البنوك بل من أيدي الناس اليومية. نبيع المواد التموينية المحدودة نقداً فقط، فيتجمع لدينا الكاش. يأتيني الموظف ورصيده في البنك، لكنه لا يستطيع شراء خضار أو دواء برصيد إلكتروني، فنقوم باستلام المبلغ منه عبر تطبيق البنك أو حسابه الخارجي، ونعطيه كاش باليد بعد اقتطاع النسبة (25% إلى 35%). نحن نتحمل مخاطرة نقل هذا النقد وتخزينه في ظروف قصف واستهداف، ونشتري به دولارات أو بضائع جديدة من تجار كبار يتعاملون مع المعابر."
المقابلة الثانية: كواليس تداول الأموال لحماس في الميدان
الصفة: (م. ح) — صراف ومحلل للتدفقات النقدية في دير البلح
س: كيف يتم إيصال السيولة والرواتب الميدانية لعناصر حماس في ظل الرقابة وتتبع الكاش؟
ج: "العملية لا تتم عبر بنك ولا عبر تطبيق ظاهر. هناك شبكة غير مرئية من المندوبين الماليين (تسمى دفترياً بالنقاط النقدية). يتسلم المندوب مبالغ نقدية محددة من صرافين كبار يمتلكون خِزناً آمنة تحت الأرض، وتُوزع المبالغ نقدياً يداً بید على شكل 'بدلات طوارئ' أو مكافآت مقطوعة، وتكون مغطاة بالكامل إما عبر مبيعات بضائع المعابر أو عبر تسييل محافظ مشفرة تسلمها الصراف في الخارج."
المقابلة الثالثة: الرؤية الاقتصادية والأثر التضخمي
الصفة: خبير ومحلل اقتصادي مقيم في غزة
س: ما المعضلة الهيكلية الأكبر التي تسبب بها نظام "التكييش" واقتصاد العمولات؟
ج: "القطاع يعاني من تآكل مزدوج للقوة الشرائية . من جهة، ارتفعت أسعار السلع نتيجة الحصار وقلة المعروض. ومن جهة أخرى، يفقِد المواطن ربع أو ثلث دخله لمجرد تحويل حسابه البنكي إلى ورق نقد. هذا أدى إلى انهيار القوة الشرائية بنسبة تتجاوز 80%. المنظومة المالية الحالية هي اقتصاد طفيلي فرضته الحرب، أثرى فئة قليلة من التجار والصرافين، بينما استنزف المدخرات المتبقية للأهالي."
الخاتمة: الفاتورة الاقتصادية الأخيرة
تظهر هذه المعطيات أن المنظومة المالية الحالية في غزة تحولت إلى اقتصاد هجين للمواجهة والبقاء؛ تسعى فيه إسرائيل لخنق التدفقات، وتتحرك حماس عبر بروتوكولات مالية مشفرة وشبكات حوالة سرية للبقاء، بينما يجني كارتيل التجار والصرافين العمولات الأكبر.
وفي حين تضمن هذه الشبكة المتداخلة بين حماس والتجار والسلطة الحد الأدنى من التداول التجاري ودخول السلع، فإن المواطن المستهلك يظل هو الحلقة الأضعف؛ إذ يتحمل تبعات العمولات المرتفعة وارتفاع الأسعار، ويدفع الفاتورة النهائية في ظل أطول وأعتى أزمة نقدية يشهدها القطاع.